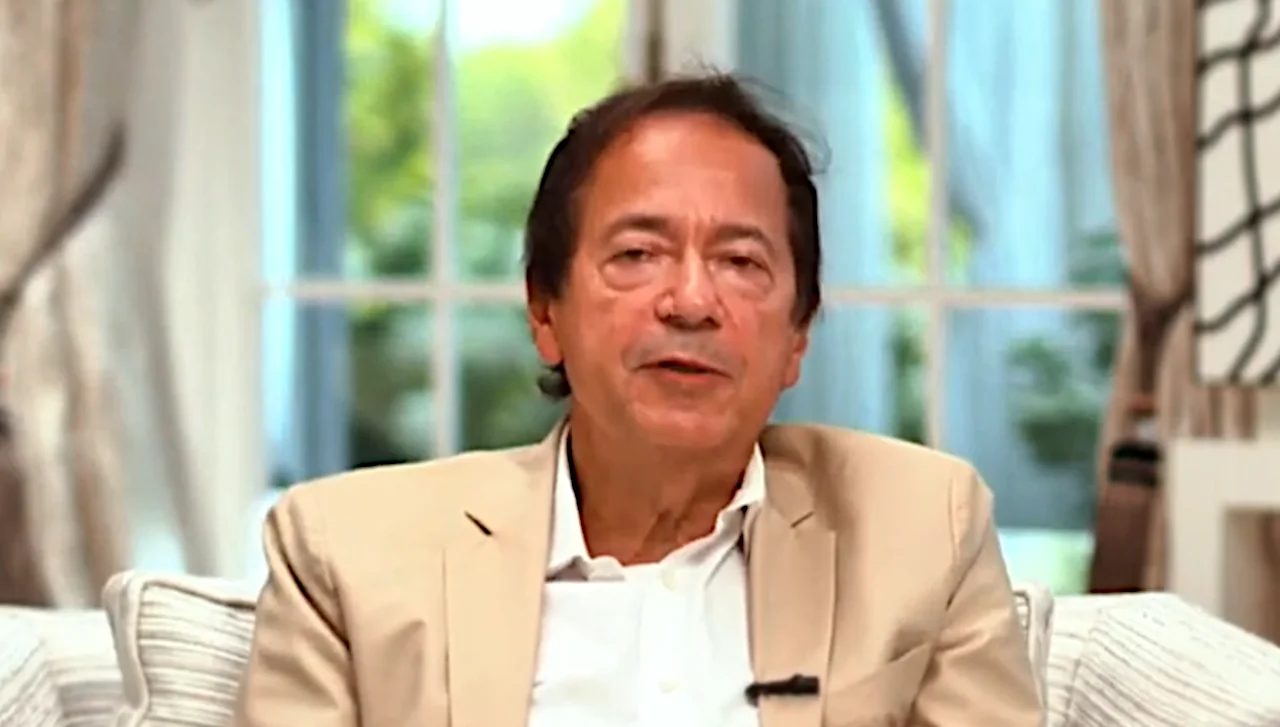

En 2007, mientras las hipotecas de alto riesgo empezaban a agujerear el sistema financiero estadounidense, John Paulson se hizo con aproximadamente 3.700 millones de dólares. La cifra procedía del ranking de Alpha divulgado en abril de 2008, no de una nómina corriente (¿te imaginas tener una nómina de 3.700 millones de dólares mensuales? ¿qué habría que hacer par que una empresa te pagara eso?). Ya era un gestor profesional con capital y clientes; lo extraordinario fue el tamaño del salto, logrado mediante posiciones que ganaban valor cuando empeoraban determinados activos hipotecarios.
Un especialista que cambió de terreno
Paulson no descubrió la inversión al leer una noticia sobre viviendas y burbujas inmobiliarias. La reconstrucción del periodista Gregory Zuckerman describe a un profesional procedente de las fusiones y adquisiciones que tuvo que aprender cómo monetizar una opinión bajista sobre el mercado inmobiliario porque detectar una fragilidad y construir una operación rentable a partir de ella son trabajos diferentes.
Su intuición central era que el precio de la vivienda y la calidad aparente de muchas hipotecas ocultaban un riesgo mayor del reconocido porque las llamadas hipotecas subprime se concedían a prestatarios con un perfil crediticio muy débil que, en cuanto apareciesen las primeras dificultades económicas, dejaría rápidamente de pagar sus cuotas. Esos préstamos podían agruparse y transformarse en títulos vendidos a inversores, de manera que el riesgo viajaba mucho más allá de la oficina que había concedido la hipoteca. De hecho miles de instituciones financieras de todo el planeta, incluidas las ruinosas cajas de ahorros socialistas, habían comprado participaciones en esos fondos que, no lo olvidemos, estaban calificados como solventes y seguros por las agencias de calificación más prestigiosas.
La cuestión económica era quién acabaría soportando los impagos. Mientras las cuotas llegaran y las viviendas conservaran su valor, la cadena parecía funcionar pero si aumentaba la morosidad, los títulos dependientes de esos cobros podían deteriorarse. Paulson buscó instrumentos cuyo comportamiento fuera el contrario, es decir, productos financieros que subieran de precio con los impagos de hipotecas y la caída de valor de los fondos hipotecarios.
Cobrar por un riesgo que otros aceptaban
Una pieza fundamental fueron los contratos denominados credit default swaps, habitualmente abreviados como CDS. Simplificando, el banco que concede una hipoteca compra protección pagando una prima y obtiene cobertura frente al impago.
La peculiaridad decisiva es que las compañía aseguradura puede vender esas pólizas de seguro de impago y permiten a otras personas o instituciones financieras asumir una posición sobre un riesgo sin haber prestado originalmente el dinero al propietario de la vivienda. La protección puede encarecerse cuando el mercado empieza a considerar más probable el incumplimiento y su comprador puede obtener una ganancia por esa revalorización o por los pagos previstos contractualmente.
Al otro lado existe alguien dispuesto a vender esa protección. Esa contraparte cobra primas porque considera aceptable el riesgo o porque lo incorpora a otra estrategia. La ganancia de una operación así depende de obligaciones concretas entre participantes. No aparece dinero simplemente porque alguien haya anunciado que se aproxima una crisis.
Con un ejemplo con número se entiende mejor:
- el Banco A concede mil hipotecas de 100.000 € a diez años en Granada y las mete todas en una carpeta llamada HipoGranada, es decir una carpeta de 100.000.000 €.
- el Banco A va a la Aseguradora B y contrata un seguro para el caso de que cada uno de las hipotecas deje de pagarse y se compromete a pagarle 5.000.000 de prima, divididos en 500.000 al año durante los diez años de vigencia de las hipotecas
- la Aseguradora B necesita liquidez porque tiene que cubrir un siniestro enorme y acude a un mercado secundario con la póliza de 5.000.000 € (500.000 € anuales)
- si los compradores del mercado secundario consideran que como la economía va bien, todo el mundo va a pagar, aceptarán pagarle a la Aseguradora A 4.500.000 € para cobrar durante diez años los 5.000.000 de la póliza y ganar un 10%. Esto es lo normal.
- por si acaso, un 10% de los compradores se va a la Aseguradora B y le ofrecen la mitad de su beneficio esperado a cambio de que les asegure que van a cobrar de HipoGranada su parte de los 5.000.000 de la póliza, no vaya a ser que e este paquete de hipotecas convertido en fondo quiebre. Estos seguros con los CDS.
- PERO supongamos que a los tres años de haber vendido el paquete HipoGranada, hay una guerra civil en Francia y nuestra economía entra en crisis; el 90% de compradores de participaciones en HipoGranada que al principio no compraron un seguro de impago, un CDS, querrán tener uno por si la cosa se tuerce del todo y el 10% que lo compró al inicio… se forra vendiéndolo muchísimo más caro de lo que lo compraron.
Tener razón demasiado pronto también cuesta
Antes de que la apuesta funcionara, mantenerla suponía ingentes desembolsos. Zuckerman explica que las inversiones de Paulson sufrieron pérdidas iniciales de decenas de millones de dólares mientras continuaba la expansión inmobiliaria. La espera no era un prólogo gratuito al beneficio. En términos generales, un seguro que nunca llega a necesitarse puede consumir las primas pagadas y eso es lo normal.
Por eso este episodio no describe una receta fácil para cualquiera que sospeche que existe una burbuja. Paulson operaba con una estructura profesional capaz de negociar contratos y sostener posiciones pagando millones de dólares en primas de seguros de impago. Sus clientes soportaban incertidumbre mientras esperaban el desenlace. El capital, el acceso al mercado y la capacidad de aguantar pérdidas formaban parte de la operación tanto como la certeza de que las hipotecas subprime eran una fuente segura de problemas.
Dos cifras que pertenecen a bolsillos distintos
La reconstrucción de Zuckerman sitúa por encima de 15.000 millones de dólares las ganancias generadas para la firma en 2007 aunque esa magnitud no puede trasladarse íntegramente al patrimonio de su fundador. Un fondo reúne dinero de inversores y el gestor recibe una remuneración según sus acuerdos, además del resultado de los recursos propios que haya invertido.
Europa Press recogió el 16 de abril de 2008 la estimación de Alpha de 3.700 millones para Paulson. Conviene conservar su condición de estimación a ojo de buen cubero y su referencia temporal porque no equivale a un saldo bancario auditado después de impuestos ni al beneficio total obtenido por todos sus clientes.
La diferencia permite entender por qué un gestor puede enriquecerse mucho sin ser dueño de todo el dinero que administra. Cobra por gestionar y, cuando así se pacta, participa en los resultados pero si también invierte su propio patrimonio, obtiene rendimientos por una segunda vía. Son relaciones económicas distintas que un titular puede comprimir en un solo verbo: ganar.
Abacus y lo que no se contó
Una parte de esta historia tuvo una derivación regulatoria concreta. En abril de 2010, la SEC acusó a Goldman Sachs y a Fabrice Tourre de irregularidades en la estructuración y comercialización de Abacus 2007-AC1. La denuncia describía la intervención de Paulson & Co. en la selección de referencias hipotecarias mientras mantenía intereses contrarios a los compradores del producto.
No se trataba simplemente de reprochar que alguien apostara a la baja sino que el problema señalado era la información proporcionada a quienes asumían el otro lado del riesgo. Saber que una entidad interesada en el deterioro de los activos había participado en su selección podía resultar relevante para decidir una inversión.
En julio de 2010, Goldman aceptó un acuerdo de 550 millones de dólares y reconoció deficiencias en sus materiales comerciales. Aquella actuación de la SEC se dirigía contra Goldman y Tourre; no constituía una condena de Paulson ni convierte automáticamente toda su estrategia hipotecaria en una operación ilícita.
El gestor dejó de administrar dinero ajeno
El éxito de 2007 no produjo una sucesión permanente de aciertos. Reuters informó en julio de 2020 de resultados posteriores desiguales, de pérdidas en inversiones como Sino-Forest y Valeant y de la salida de clientes. Al comenzar aquel año, la firma administraba 10.700 millones de dólares, muchos de ellos vinculados al propio Paulson.
Al final, Paulson se cansó de trabajar para otros y dejó de captar y administrar recursos externos para concentrarse en el patrimonio propio. En la carta publicada por Reuters, Paulson comunicó que convertiría Paulson & Co. en una oficina privada de inversión y devolvería todo el capital de los inversores externos.
Al final Paulson se ha quedado solo con sus 4.000.000.000 $.
¡Pobrecillo!