
Tesla abandona el Cybertruck en favor de los robotaxis: ¿un negocio mejor o una retirada ante China?
Vender un coche permite cobrar una vez, mientras que conservarlo para cobrar por cada viaje abre la posibilidad de obtener ingresos durante años, de modo que la apuesta de Elon Musk por los robotaxis tiene una lógica empresarial comprensible. Sin embargo, cuando ese cambio coincide con el avance de los fabricantes chinos, también resulta razonable preguntarse si Tesla está escogiendo un negocio mejor o si está buscando una salida del terreno donde sus competidores le complican demasiado la vida (por que también tendría la opción que han elegido otros fabricantes de cobrar una cuota mensual por usar la calefacción de los asientos, por ejemplo, pero igual hasta le ha dado vergüenza ajena).
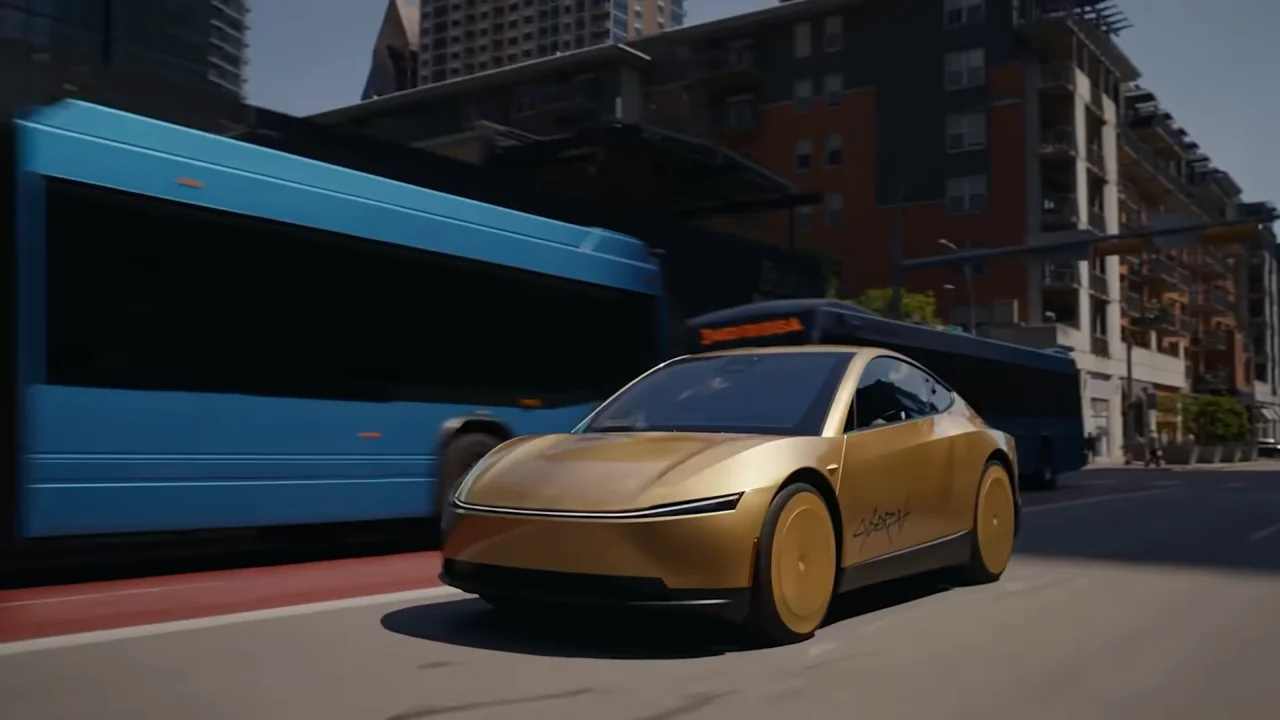
El giro de guión no es un fino ejercicio teórico para la tarde de este miércoles sino que tiene una concreción industrial, heavy metal, porque Musk anunció el 6 de noviembre que reducirá hasta cerrar la producción del Cybertruck en Texas hacia mediados de 2027 para ampliar la del Cybercab, su taxi autónomo de dos plazas. Al día siguiente aseguró que los pedidos pendientes superaban lo que Tesla podría fabricar antes de desmontar la línea, aunque el 9 de noviembre ya admitía que tendría que devolver numerosos depósitos a los clientes.
La lectura favorable presenta esa decisión como una elección entre dos oportunidades, pues Tesla sacrificaría las ventas de una camioneta para dedicar sus instalaciones a unos vehículos capaces de facturar cada día mediante el transporte de pasajeros. Si la conducción autónoma funciona con seguridad y el servicio consigue suficientes usuarios, la compañía podría capturar una parte del dinero que hoy reciben los conductores, los propietarios de las flotas y las plataformas de intermediación.
Desde esa perspectiva, los ingresos recurrentes ofrecen una ventaja evidente, ya que una relación continuada con el cliente puede proporcionar más oportunidades de negocio que una venta aislada seguida de varios años sin otra compra. Además, las suscripciones de software permiten cobrar por funciones que pueden actualizarse, por lo que resulta comprensible que Musk quiera ampliar esa actividad mientras intenta convertir su tecnología de conducción en un servicio de transporte.
El problema aparece cuando se describe al robotaxi como una máquina que gana dinero fácil para siempre, porque el vehículo envejece, su batería se degrada y alguien debe pagar la electricidad, la limpieza, los seguros y las reparaciones. También hay que financiar su fabricación antes de recuperar la inversión, mientras que las horas sin pasajeros y los desplazamientos para recogerlos pueden deteriorar una rentabilidad que sobre el papel parecía prácticamente asegurada.
Por eso conviene distinguir entre la recurrencia de los ingresos y la recurrencia de los beneficios, porque una flota puede facturar todos los días mientras pierde dinero si sus tarifas no cubren el conjunto de sus costes. Un fabricante que vende el coche recupera buena parte del capital al entregarlo, mientras que un operador de transporte conserva el activo y asume durante años tanto sus posibles rendimientos como sus problemas.
Tampoco encaja con los datos la presentación del Cybertruck como un éxito comercial ininterrumpido, porque sus ventas estadounidenses cayeron un 48 % en 2025 hasta las 20.237 unidades. Que ahora existan pedidos superiores a la producción restante puede ser cierto, pero esa comparación depende del tiempo disponible y del ritmo real de fabricación, por lo que no demuestra una demanda extraordinaria durante toda su trayectoria y mucho menos si se compara con las doscientas cincuenta mil unidades anuales que anunció Musk que iban a vender del anguloso carromato eléctrico cuando lo lanzó con su habitual discreción y escepticismo. 😀
Mientras tanto, la presión china tiene unas dimensiones bastante menos discutibles, porque BYD superó a Tesla en ventas mundiales de eléctricos puros en 2025, con unos 2,26 millones frente a los aproximadamente 1,64 millones entregados por la estadounidense. La comparación excluye los híbridos enchufables de BYD, de manera que el cambio de liderazgo ya no depende de mezclar tecnologías distintas para presentar una diferencia artificial entre ambos fabricantes.
Además, la ventaja industrial china no se explica únicamente mediante las subvenciones, porque la Agencia Internacional de la Energía destaca también la escala de producción, la experiencia acumulada y los menores costes de las baterías. Para Tesla, ese escenario significa competir con empresas capaces de repartir sus costes entre grandes volúmenes, mientras que cada rebaja necesaria para defender las ventas puede reducir el margen que queda por vehículo.
Ahora bien, atribuir todos sus problemas a China sería cómodo pero incompleto, porque también intervienen las decisiones de producto, la imagen de marca y los cambios en los incentivos a la compra de eléctricos. El Cybertruck, por ejemplo, obliga a examinar las decisiones de Tesla sobre el diseño, el precio y el público al que se dirige, sin utilizar automáticamente a los fabricantes chinos como explicación universal; de hecho el resto de modelos de su gama sí que tienen unas ventas considerables y son el estándar con el que sueñan equipararse los coches eléctricos del resto del planeta.
También sería prematuro afirmar que Tesla ya abandona los coches, porque sus cuentas del tercer trimestre de 2026 todavía atribuyen al negocio automovilístico 20.560 millones de dólares de ingresos sobre un total de 28.046 millones. Además, sus ingresos automovilísticos acumulados hasta septiembre aumentaron respecto al mismo periodo de 2025, por lo que los datos describen una transformación con tensiones y contradicciones, aunque no permiten diagnosticar una retirada consumada.
Precisamente por eso, lo interesante sería conocer sus prioridades futuras, porque Musk puede creer sinceramente en los robotaxis y al mismo tiempo considerar menos atractivo seguir disputando cada comprador a unos rivales industriales cada vez más fuertes. Ambas motivaciones pueden coexistir, aunque presentarlo todo como una conquista del futuro resulte bastante más seductor que reconocer que la competencia ha reducido el atractivo del negocio que financió la expansión de Tesla.
Hay otra ventaja para quien dirige la empresa, porque hablar de una plataforma tecnológica permite desplazar la conversación desde los coches vendidos y sus márgenes hacia un mercado potencial cuyo tamaño todavía depende de numerosas hipótesis difíciles de comprobar. Ese cambio de conversación puede ayudar a sostener las expectativas, pero también exige que el observador distinga entre una oportunidad razonable y una promesa que siempre necesita unos años más para convertirse en un negocio rentable a una escala comercial verdaderamente significativa.
Pasar de vender productos a cobrar por utilizarlos puede ser una decisión acertada, pero sólo podremos saber si era la decisión correcta cuando veamos los beneficios que produzca después de pagar las inversiones y los gastos necesarios para prestar el servicio. Hasta entonces, seguirá abierta la sospecha de que Musk quiere cambiar de negocio porque ya no domina el anterior, aunque para despejarla tendrá que enseñar unas cuentas convincentes además de un taxi sin volante.